SÜRDÜRÜLEBİLİRLİKTE DEĞERLEME AÇIĞI: ŞİRKETLER FARKINDA AMA FİNANSAL ETKİYİ ÖLÇEMİYOR
KPMG TÜRKİYE’NİN “SÜRDÜRÜLEBİLİRLİKTE DEĞERLEME AÇIĞINI KAPATMAK” RAPORU, 19 ÜLKEDEN 2 BİN 24 ÜST DÜZEY YÖNETİCİ VE KARAR ALICININ KATILDIĞI ARAŞTIRMAYLA SÜRDÜRÜLEBİLİRLİK İLE ŞİRKET DEĞERİ ARASINDAKİ ÖNEMLİ BİR BOŞLUĞU ORTAYA KOYUYOR. YÖNETİCİLERİN YÜZDE 72’Sİ SÜRDÜRÜLEBİLİRLİK STRATEJİSİ VE PERFORMANSI KONUSUNDA BİLGİ SAHİBİ OLMASINA, YÜZDE 60’I SÜRDÜRÜLEBİLİRLİK RİSK VE FIRSATLARINI FİNANSAL PLANLAMAYA DAHİL ETMESİNE RAĞMEN, BU ETKİLERİ GELİŞMİŞ ANALİTİK YÖNTEMLERLE ÖLÇEBİLENLERİN ORANI YALNIZCA YÜZDE 19. BANKACILIK, ENERJİ VE OTOMOTİV BU ALANDA ÖNE ÇIKARKEN RAPOR, ŞİRKETLERE SÜRDÜRÜLEBİLİRLİK KAYNAKLI DEĞER YARATIMINI ÖLÇMEK İÇİN ÜÇ AŞAMALI BİR YOL HARİTASI SUNUYOR.
KPMG Türkiye’nin “Sürdürülebilirlikte Değerleme Açığını Kapatmak” raporu, sürdürülebilirliğin şirketlerin gündemindeki ağırlığı ile finansal kararlar üzerindeki ölçülebilir etkisi arasında önemli bir fark bulunduğunu gösteriyor. Araştırmanın temel çıktısı, şirketlerin sürdürülebilirlik konusunda yüksek bir farkındalık seviyesine ulaşmasına rağmen bu farkındalığı finansal modellere, yatırım değerlendirmelerine ve şirket değerine aynı ölçüde aktaramaması. Rapora göre şirket değerini belirleyen faktörler de değişiyor. İklim değişikliği, düzenleyici dönüşüm, karbon maliyetleri, tedarik zinciri riskleri, müşteri tercihleri ve yatırımcı beklentileri artık şirketlerin risk profili, sermaye maliyeti, nakit akışlarının sürdürülebilirliği ve uzun vadeli değer yaratma kapasitesi üzerinde etkili unsurlar arasında bulunuyor.
ARAŞTIRMAYA 19 ÜLKEDEN 2 BİN 24 YÖNETİCİ KATILDI
Raporun dayandığı araştırma, yıllık geliri en az 100 milyon dolar olan kuruluşlarda görev yapan 2 bin 24 üst düzey yönetici ve karar alıcının katılımıyla gerçekleştirildi. Kasım 2025-Mayıs 2026 dönemini kapsayan araştırmaya ABD, Birleşik Krallık, Almanya, İtalya, Fransa, Hindistan, İspanya, Çin, Hollanda, Avustralya, Suudi Arabistan, Brezilya, Singapur, Meksika, Kanada, Japonya, Güney Afrika, İsviçre ve İrlanda dahil 19 ülkeden katılım sağlandı. Katılımcılar teknoloji, finansal hizmetler, imalat, sağlık ve kamu sektörü dahil 20’den fazla sektörü temsil etti. Sektörel dağılımda teknoloji ve telekomünikasyon yüzde 19 ile en büyük grubu oluştururken tüketici piyasaları, perakende ve eğlencenin payı yüzde 10 oldu. Finansal hizmetler, endüstriyel üretim, sağlık, otomotiv, enerji ve diğer sektörlerden yöneticiler de araştırmada yer aldı.
YÜZDE 72 FARKINDA, YALNIZCA YÜZDE 19 ÖLÇEBİLİYOR
Raporun en çarpıcı sonucu, sürdürülebilirlik konusundaki farkındalık ile finansal ölçüm kapasitesi arasındaki farkta görülüyor. Araştırmaya katılan yöneticilerin yüzde 72’si sürdürülebilirlik stratejisi, göstergeleri ve performansı konusunda kapsamlı bilgiye sahip olduğunu veya temel unsurlara aşina olduğunu belirtiyor. Yöneticilerin yüzde 60’ı sürdürülebilirlikle bağlantılı risk ve fırsatları finansal planlama süreçlerinde dikkate alıyor. Yüzde 50’si sürdürülebilirliğin kurumsal stratejilerinin ayrılmaz bir parçası olduğunu ifade ederken, yüzde 40’ı sürdürülebilirliği inovasyon ve ürün geliştirme süreçlerine entegre ediyor. Buna karşılık sürdürülebilirliğin finansal performans, operasyonel kazanımlar ve inovasyon üzerindeki etkisini gelişmiş analitik yaklaşımlarla ölçebilen şirketlerin oranı yalnızca yüzde 19 seviyesinde kalıyor. Bu sonuç, raporun merkezindeki “değerleme açığını” ortaya koyuyor: Sürdürülebilirlik stratejiye giriyor, ancak şirket değerine etkisi yeterince sayısallaştırılamıyor.
FİNANSAL PLANLAMAYA GİRDİ, DEĞERLEMEYE AYNI ÖLÇÜDE GİREMEDİ
Araştırmaya göre şirketlerin yüzde 60’ının sürdürülebilirlik risk ve fırsatlarını finansal planlamaya dahil etmesine karşılık yalnızca yüzde 19’unun gelişmiş analitik yöntemlerden yararlanması önemli bir ayrışmaya işaret ediyor. Raporda özellikle sürdürülebilirlik kaynaklı etkilerin FAVÖK, nakit akışları, yatırım planları, bilanço etkileri ve risk senaryoları gibi finansal göstergelerle ilişkilendirilmesinde eksiklik bulunduğuna dikkat çekiliyor.
AVRUPA’DA DÜZENLEMELER FARKINDALIĞI ARTIRIYOR
Raporun bir diğer çıktısı, düzenlemelerin sürdürülebilirliğin şirket yönetimindeki konumunu doğrudan etkilediğini gösteriyor. Avrupa Birliği’nin Yeşil Mutabakat stratejisi; sürdürülebilir finansman, kurumsal sürdürülebilirlik özen yükümlülüğü, karbon piyasaları, karbon fiyatlandırması, vergi teşvikleri ve sürdürülebilirlik raporlaması gibi geniş bir düzenleme ekosistemi oluşturuyor. TCFD, ISSB ve CSRD gibi çerçeveler de şirketlerin sürdürülebilirlik risk ve fırsatlarını stratejik ve finansal planlamayla yatırım kararlarına dahil etmesini teşvik ediyor. Araştırmada İtalya’daki yöneticilerin yüzde 64’ü, sürdürülebilirliğin şirket stratejisinin ayrılmaz bir parçası olduğunu ve yönetim kurulu toplantıları ile yıllık raporlarda yer aldığını belirtiyor. İspanya ve Fransa’da ise bu oran yüzde 61 seviyesinde.
RAPOR ÜÇ TEMEL UNSURA DİKKAT ÇEKİYOR
KPMG’ye göre sürdürülebilirliğin kurumsal karar alma süreçlerine gerçek anlamda dahil edilebilmesi için üç unsurun birlikte bulunması gerekiyor: güçlü bilimsel dayanaklar, net hedefler ve ikna edici bir finansal gerekçe. Rapora göre ilk iki başlıkta önemli ilerleme sağlandı. İklim değişikliğinin fiziksel ve geçiş risklerine ilişkin bilimsel kanıtlar güçlenirken şirketlerin hedef belirlemesini destekleyen standartlar ve raporlama çerçeveleri de yaygınlaşıyor. Ancak üçüncü unsur olan finansal gerekçede aynı olgunluk düzeyine henüz ulaşılamadı. Sürdürülebilirlik risk ve fırsatlarının finansal etkilerini ölçmeye yönelik değerleme yaklaşımları yeterince gelişmediği için sürdürülebilirlik birçok şirkette hâlâ niteliksel veya uyum odaklı bir konu olarak kalıyor.
KPMG’DEN ŞİRKETLERE ÜÇ AŞAMALI YOL HARİTASI
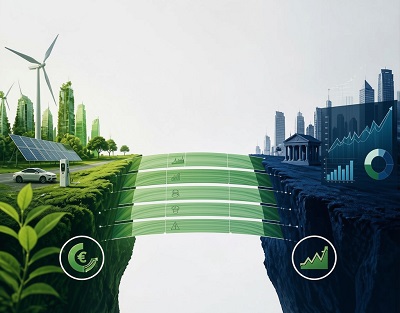
Rapor, şirketlerin sürdürülebilirlik ile şirket değeri arasındaki bağlantıyı kurabilmesi için üç aşamalı bir yol haritası da ortaya koyuyor. Birinci aşama, değer yaratım alanlarının belirlenmesi. Şirketin performansı, sektör dinamikleri, düzenleyici gelişmeler ve benzer şirketlerin uygulamaları incelenerek sürdürülebilirlik kaynaklı değer yaratabilecek alanların tespit edilmesi öneriliyor. İkinci aşama, sürdürülebilirlik unsurlarının finansal performansla ilişkilendirilmesi. Belirlenen konuların büyüme, rekabet avantajı, operasyonel verimlilik, pazar konumu ve risk profili üzerindeki etkilerinin ortaya çıkarılması gerekiyor. Üçüncü aşama ise finansal etkilerin modellenmesi. Sürdürülebilirlik girişimlerinin kârlılık, gelir yaratma kapasitesi ve şirket değeri üzerindeki etkilerinin sayısallaştırılması öneriliyor.
MALİYETTEN GELİRE, YATIRIMCI ALGISINDAN ŞİRKET DEĞERİNE
Rapordaki yol haritası, şirketlerin hangi finansal çıktıları ölçebileceğini de somutlaştırıyor. Enerji verimliliği, kaynak optimizasyonu ve süreç iyileştirmeleriyle maliyet azaltımı; para cezaları, tedarik zinciri kesintileri ve operasyonel aksaklıkların önüne geçilmesiyle önlenen maliyetler hesaplanabilecek alanlar arasında gösteriliyor. Gelir tarafında ise değişen müşteri beklentilerine ve düzenlemelere uyum sayesinde gelir kaybının önlenmesi ile sürdürülebilir ürün ve hizmetlerin geliştirilmesi, yeni talebin karşılanması ve fiyat farklılaştırması yoluyla yeni gelir yaratılması öne çıkıyor. Bunlara şirketin dayanıklılığının güçlenmesi, yatırımcılar açısından cazibesinin artması ve risk profilindeki değişimin şirket değerine yansıması da ekleniyor.
RAPORUN ANA MESAJI: BEKLEMEK DE BİR MALİYET
KPMG’nin raporunda öne çıkan sonuçlardan biri de şirketlerin ölçüm yöntemlerinin tamamen olgunlaşmasını beklemek yerine mevcut araçlarla harekete geçmesi gerektiği. Hızla gelişen veri kaynakları ve modelleme yöntemleri sayesinde sürdürülebilirlikle bağlantılı risk ve fırsatların bugünden yatırım kararlarına, proje değerlendirmelerine, stratejik planlamaya ve finansal modellere dahil edilebileceği belirtiliyor. Bu etkilerin finansal planlama ve değerleme süreçlerine doğru şekilde yansıtılması halinde sürdürülebilirlik; yalnızca raporlama ve uyum konusu olmaktan çıkarak büyümeyi destekleyen, kurumsal dayanıklılığı artıran ve uzun vadeli şirket değerine katkı sağlayan bir unsur haline gelebiliyor. Raporun ortaya koyduğu tablo bu açıdan oldukça net: Yüzde 72’lik sürdürülebilirlik farkındalığına karşılık yalnızca yüzde 19’luk gelişmiş ölçüm kapasitesi bulunuyor. Şirketlerin önündeki yeni aşama artık sürdürülebilirliğin önemini kabul etmekten çok, bu önemin finansal karşılığını ölçmek ve şirket değerine yansıtmak olacak.